
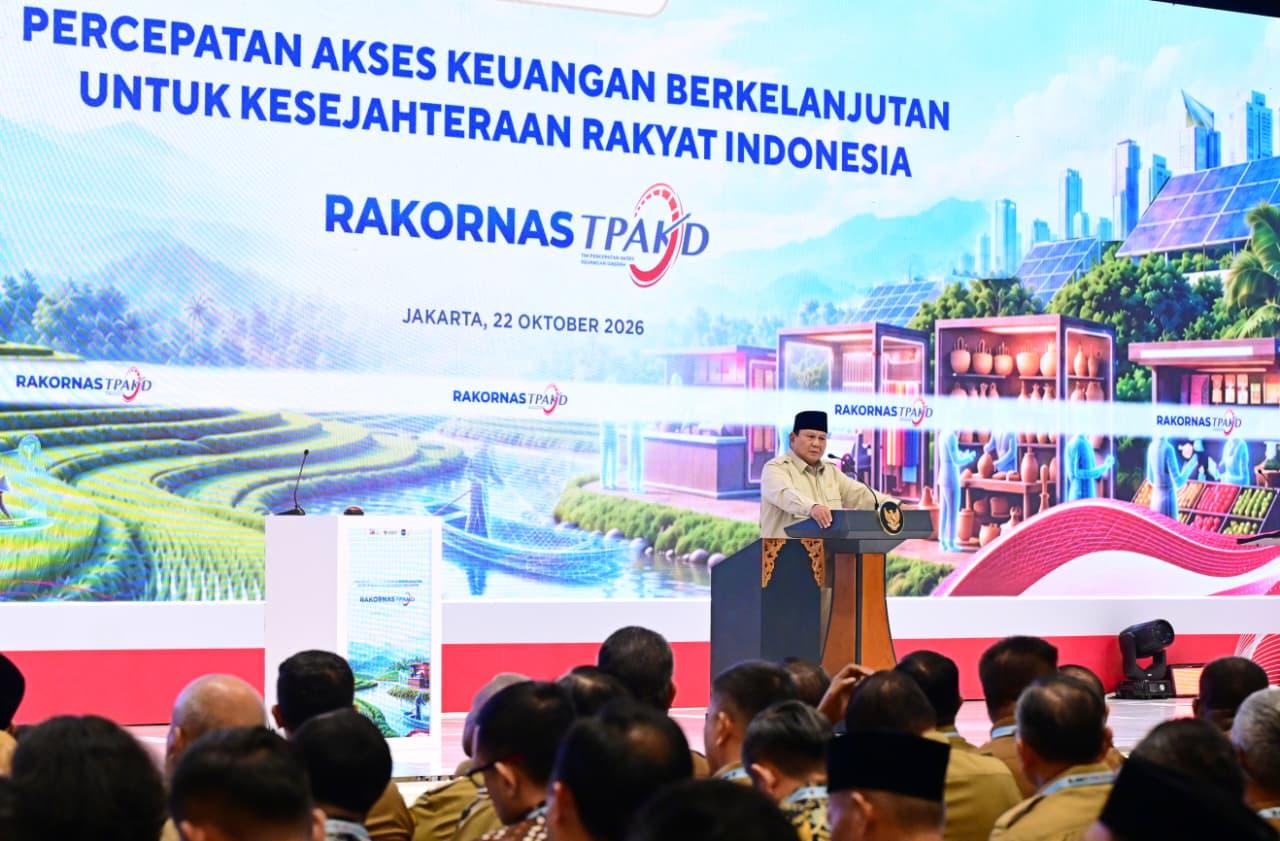
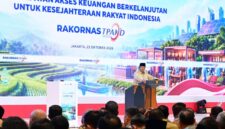
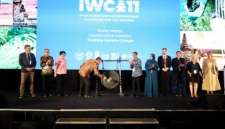
Sisipublik.com – Presiden Prabowo Subianto meresmikan pembentukan Dewan Nasional Kesejahteraan Keuangan (DNKK) dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (Rakornas TPAKD) di JIEXPO Kemayoran, Jakarta, Kamis (22/10/2026). Melalui lembaga ini, pemerintah memperluas arah kebijakan keuangan dari akses layanan menuju peningkatan kesejahteraan rumah tangga.
Peresmian tersebut menandai perubahan pendekatan pemerintah dalam mengukur manfaat layanan keuangan. Selain mendorong masyarakat mengakses produk keuangan formal, pemerintah ingin memastikan keluarga memiliki kemampuan mengelola uang, menghadapi tekanan ekonomi, dan menjaga keamanan finansial.
Kesejahteraan keuangan keluarga menjadi fokus baru dalam kebijakan tersebut. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa pemerintah mengubah orientasi Dewan Nasional Keuangan Inklusif menjadi DNKK melalui Peraturan Pemerintah Nomor 42 Tahun 2026, sebagaimana ia sampaikan dalam laporan kepada Presiden.
Kesejahteraan Keuangan Keluarga Melampaui Akses Rekening
Airlangga menilai kepemilikan rekening belum cukup untuk menggambarkan kondisi keuangan masyarakat. Menurutnya, pemerintah perlu melihat manfaat layanan keuangan secara lebih luas, terutama bagi rumah tangga sebagai unit ekonomi terkecil dalam masyarakat.
Dengan pendekatan tersebut, pemerintah tidak hanya mendorong perluasan akses terhadap layanan perbankan dan pembiayaan. Pemerintah juga menaruh perhatian pada kemampuan keluarga mengelola pendapatan, memenuhi kebutuhan, serta menjaga kestabilan keuangan ketika menghadapi pengeluaran tak terduga.
Perubahan orientasi ini menempatkan kondisi ekonomi keluarga sebagai salah satu perhatian dalam pelaksanaan kebijakan keuangan nasional. Karena itu, keberhasilan program tidak cukup diukur melalui jumlah masyarakat yang memiliki rekening, tetapi juga perlu melihat manfaatnya bagi kehidupan rumah tangga.
Literasi Keuangan Masih Perlu Diperkuat
Airlangga memaparkan data Survei Nasional Literasi dan Inklusi Keuangan Otoritas Jasa Keuangan (OJK) 2026. Berdasarkan data yang ia sampaikan, tingkat inklusi keuangan Indonesia mencapai 93,61 persen, sedangkan tingkat literasi keuangan berada pada angka 69,57 persen.
Perbedaan kedua angka tersebut menunjukkan bahwa jangkauan layanan keuangan lebih luas daripada tingkat pemahaman masyarakat mengenai keuangan. Meski begitu, kedua indikator tersebut mengukur aspek yang berbeda sehingga pemerintah perlu menggunakan keduanya untuk menentukan kebutuhan edukasi dan perluasan layanan.
Oleh karena itu, penguatan literasi keuangan menjadi bagian penting dalam upaya meningkatkan kesejahteraan keluarga. Masyarakat membutuhkan pemahaman yang memadai agar dapat mempertimbangkan risiko, memilih produk keuangan sesuai kebutuhan, dan mengelola kewajiban finansial secara bijak.
Prabowo Pimpin DNKK, Airlangga Jalankan Tugas Ketua Harian
Dalam struktur kelembagaan DNKK, Presiden Prabowo Subianto menjabat sebagai ketua, sedangkan Airlangga Hartarto menjalankan tugas sebagai ketua harian. Struktur tersebut juga melibatkan OJK, Bank Indonesia, Kementerian Dalam Negeri, dan Kementerian Keuangan.
Prabowo meresmikan pembentukan dewan melalui penekanan tombol sirene bersama sejumlah pejabat, antara lain Airlangga Hartarto, Menteri Keuangan Suahasil Nazara, Menteri Dalam Negeri Tito Karnavian, Menteri Sekretaris Negara Prasetyo Hadi, Ketua Dewan Komisioner OJK Friderica Widyasari Dewi, dan Gubernur Bank Indonesia Destry Damayanti.
Keterlibatan berbagai lembaga tersebut menempatkan koordinasi antarsektor sebagai unsur penting dalam pelaksanaan kebijakan kesejahteraan keuangan. Dengan demikian, pemerintah dapat menyelaraskan program literasi, akses pembiayaan, dan penguatan kondisi ekonomi keluarga.
Daerah dan UMKM Jadi Bagian Pelaksanaan Kebijakan
Airlangga menjelaskan bahwa pemerintah juga menyiapkan strategi nasional terkait kesejahteraan keluarga. Di tingkat daerah, pemerintah mengarahkan pelaksanaan program pada penguatan literasi keuangan dan pembiayaan usaha mikro, kecil, dan menengah (UMKM).
Langkah tersebut penting karena kondisi keuangan keluarga berkaitan dengan kemampuan memperoleh pendapatan, mengelola pengeluaran, dan mempertahankan keberlangsungan usaha. Akses pembiayaan yang sesuai kebutuhan juga dapat membantu pelaku UMKM mengembangkan kegiatan ekonomi tanpa mengabaikan kemampuan membayar kewajiban.
Namun, implementasi kebijakan ini memerlukan ukuran keberhasilan yang jelas. Pemerintah perlu menilai perkembangan pemahaman keuangan masyarakat, ketahanan rumah tangga menghadapi guncangan ekonomi, serta manfaat pembiayaan bagi pelaku usaha.
Dengan pembentukan DNKK, pemerintah memperluas perhatian kebijakan keuangan dari akses layanan menuju kondisi finansial masyarakat. Tantangan berikutnya terletak pada penerjemahan arah kebijakan tersebut menjadi program yang terukur dan memberikan manfaat nyata bagi keluarga di berbagai daerah.
Komentar